Exemple de budget pour une famille de 3 personnes : 3 repères pour préserver son reste à vivre
Un budget familial ne se résume pas à additionner le loyer et les courses. Pour une famille de 3 personnes, il faut distinguer les charges fixes, les dépenses variables et la marge réellement disponible après les paiements essentiels. L’exemple ci-dessous fournit un cadre concret à adapter à vos revenus, à votre lieu de vie et à l’âge de votre enfant.
Un exemple de budget pour une famille de 3 personnes avec 3 450 € nets
Voici le cas d’un couple avec un enfant disposant de 3 450 € nets mensuels. Cette simulation ne constitue pas un budget moyen applicable à tous les foyers. Elle sert plutôt de point de départ pour vérifier qu’aucun poste important n’est oublié et pour calculer le reste à vivre.
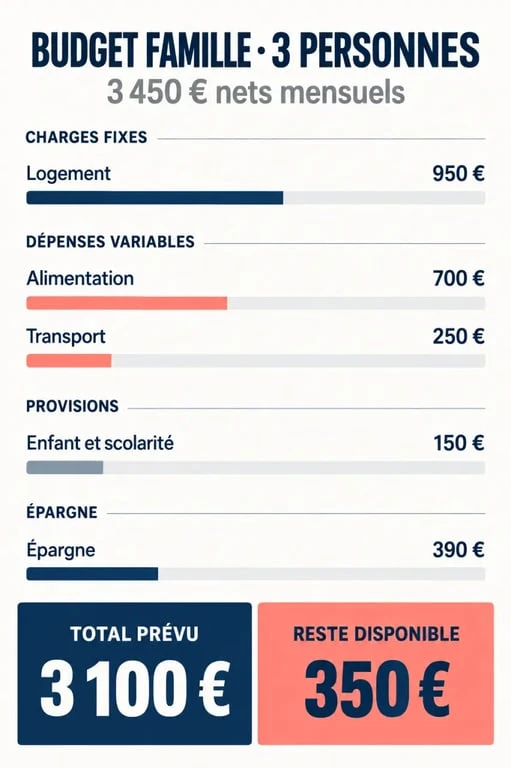
| Poste de dépense | Montant mensuel | Ce qu’il comprend |
|---|---|---|
| Logement | 950 € | Loyer ou crédit immobilier, hors charges |
| Énergie, eau et assurances | 160 € | Électricité, gaz, eau, assurance habitation |
| Alimentation et produits d’entretien | 700 € | Courses, repas, hygiène et entretien courant |
| Transport | 250 € | Carburant, transports collectifs, assurance ou entretien courant |
| Enfant et scolarité | 150 € | Cantine, fournitures, vêtements, activités ou garde ponctuelle |
| Santé | 80 € | Mutuelle, pharmacie et soins restant à charge |
| Communication | 50 € | Téléphones, internet et abonnements utiles |
| Équipement, habillement et maison | 150 € | Vêtements, petits équipements, renouvellement du linge |
| Loisirs et sorties | 100 € | Activités, culture, repas à l’extérieur et petits plaisirs |
| Provision pour imprévus | 120 € | Réparations, cadeaux, dépenses annuelles lissées |
| Épargne | 390 € | Épargne de précaution ou projets familiaux |
| Total prévu | 3 100 € | Reste disponible : 350 € |
Dans cet exemple de budget familial, le foyer conserve 350 € de marge après les dépenses prévues et l’épargne programmée. Cette somme n’est pas automatiquement disponible pour les achats courants. Elle peut absorber une hausse des courses, une facture oubliée ou alimenter l’épargne en fin de mois.
Les 3 repères qui font varier le budget
Le logement pèse davantage que les autres écarts
Le loyer ou la mensualité de crédit est souvent le premier facteur de déséquilibre. Une famille qui paie 1 300 € de logement au lieu de 950 € doit trouver 350 € ailleurs, augmenter ses revenus ou réduire son épargne. Les écarts entre l’Île-de-France, les grandes agglomérations et la France hors Île-de-France peuvent donc modifier fortement le budget total.
Trouvez un Point Conseil Budget près de chez vous — La Banque de France vous oriente vers un accompagnement gratuit pour faire face aux difficultés financières, aux dettes et aux incidents bancaires.
Avant de comparer votre situation à un modèle, isolez le coût du logement. C’est généralement le poste le moins flexible et celui qui explique le plus souvent les différences entre deux budgets familiaux. Une comparaison pertinente doit aussi tenir compte des charges incluses ou non dans le loyer, car elles peuvent être intégrées à une autre ligne du tableau.
L’âge de l’enfant transforme certains postes
Un enfant en bas âge peut entraîner des frais de garde, de couches ou de matériel. À l’école, la cantine, les vêtements, les activités et les vacances prennent davantage de place. À l’adolescence, les transports, l’équipement numérique et les loisirs évoluent encore.
Il est donc plus utile de créer une ligne « enfant » adaptable que de chercher un montant universel. Les dépenses exceptionnelles, comme la rentrée scolaire ou une colonie, doivent être divisées par douze pour ne pas fragiliser un seul mois. Cette méthode permet d’intégrer progressivement ces sorties d’argent au budget mensuel.
Le transport dépend du mode de vie, pas seulement de la voiture
Un véhicule peut cumuler carburant, assurance, entretien, contrôle technique et réparations. À l’inverse, deux abonnements de transports collectifs peuvent représenter un coût fixe plus facile à prévoir. Le montant dépend aussi des trajets liés à l’école, aux activités et aux visites familiales.
Une dépense de transport sous-estimée donne l’impression que les courses ou les loisirs dérapent, alors que le budget de départ était simplement incomplet. Pour obtenir une estimation réaliste, regroupez les coûts liés au véhicule ou aux transports collectifs dans une même enveloppe, puis comparez-la au montant prévu chaque mois.
Ne confondez pas charges fixes, dépenses variables et provisions
Pour piloter un budget familial, classez les sorties d’argent selon leur niveau de flexibilité. Les charges fixes sont prélevées ou dues à date régulière : logement, assurances, crédits, abonnements et mutuelle. Les dépenses variables regroupent les courses, le carburant, les vêtements et les loisirs. Les provisions servent à anticiper les dépenses irrégulières mais prévisibles.
- Charges incompressibles : elles sont à payer en priorité, même lorsque le mois est tendu.
- Dépenses pilotables : elles sont à suivre semaine par semaine pour éviter de dépasser l’enveloppe prévue.
- Dépenses annuelles : elles sont à lisser chaque mois, comme les vacances, les cadeaux, l’entretien automobile ou la rentrée.
- Épargne : elle doit être traitée comme un virement prévu, même modeste, plutôt que comme ce qui reste par hasard.
Cette séparation rend les arbitrages plus justes. Le loyer est peu mobile, les courses évoluent selon la fréquence des achats et les choix du foyer, tandis qu’une réparation automobile peut déséquilibrer le mois si elle n’a pas été provisionnée. Les loisirs ne doivent pas servir à compenser une facture annuelle oubliée.
Comment savoir si votre famille est « dans les clous »
Un budget type sert de repère, pas de jugement. Dépenser davantage n’est pas un problème si vos revenus le permettent et si vous gardez une capacité d’épargne. À l’inverse, un budget apparemment bas peut cacher des factures reportées, un découvert ou l’absence de provisions.
Le bon indicateur est le reste à vivre : ce qui demeure une fois les revenus encaissés, les charges payées, les dépenses courantes couvertes et l’épargne décidée. Il permet de comparer votre situation à un exemple sans chercher à reproduire exactement la même répartition.
Commencez par additionner tous les revenus réellement disponibles : salaires, prestations familiales, pension alimentaire reçue et revenus réguliers. Soustrayez ensuite les charges fixes, puis observez les dépenses variables sur les trois derniers mois. Cette période est souvent plus fiable qu’un seul relevé bancaire, notamment pour l’alimentation, le carburant et les sorties.
Si le reste à vivre est négatif ou très faible, ne réduisez pas toutes les catégories indistinctement. Cherchez d’abord les abonnements inutilisés, les dépenses annuelles non anticipées et les frais bancaires ou d’assurance qui peuvent être comparés. Si la situation devient difficile, un Point Conseil Budget peut aider à remettre les priorités à plat et à examiner les aides ou droits mobilisables.
Mettre en place un suivi qui tient dans la durée
Un simple tableau suffit si vous le consultez régulièrement. Créez une colonne « budget prévu », une colonne « dépensé » et une colonne « écart ». L’objectif n’est pas de noter chaque centime avec anxiété, mais de repérer assez tôt les catégories qui dérivent. Une application de suivi ou un calculateur de budget simple peut aussi catégoriser les opérations et fournir une vue d’ensemble.
- Le premier jour du mois, affectez les revenus aux charges fixes, aux enveloppes variables, aux provisions et à l’épargne.
- Une fois par semaine, vérifiez surtout les courses, les transports et les loisirs.
- En fin de mois, reportez le solde positif vers l’épargne ou la provision la plus utile.
- Tous les trois mois, ajustez les montants plutôt que de conserver un budget devenu irréaliste.
Cette routine de 20 à 30 minutes par semaine permet de garder une vision concrète des dépenses. Un budget familial efficace n’impose pas la même répartition à tous les foyers. Il aide le vôtre à payer l’essentiel, à anticiper les imprévus et à épargner sans découvrir trop tard où est passé l’argent.
- Trouble du sommeil chez l’enfant : reconnaître les signes et savoir quand consulter - 18 septembre 2026
- Exemple de budget pour une famille de 3 personnes : 3 repères pour préserver son reste à vivre - 17 septembre 2026
- Budget alimentation d’une famille de 4 personnes : 185 à 255 € par semaine selon le panier - 16 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Habilitation familiale : la lettre d’acceptation à rédiger avec l’identité, le lien de parenté et la signature
 Enseignement spécialisé : définir les publics, le CAPPEI et le cadre France-Belgique
 Où installer un coin lecture enfant : chambre, salon ou salle de jeux ?
 Crises, limites et signaux d’alerte : quoi faire quand votre fils de 4 ans est insupportable