Complément de libre choix du mode de garde : deux dispositifs, deux calculs du reste à charge
Le complément de libre choix du mode de garde (CMG) finance une partie des dépenses de garde de votre enfant. Votre droit et son montant dépendent d’abord d’une distinction essentielle : employez-vous directement la personne qui garde votre enfant ou payez-vous une structure ? Les conditions, les plafonds et les démarches ne sont pas les mêmes.
Identifier votre dispositif avant de chercher un montant
Le CMG est une prestation familiale accessible sous conditions auprès de la Caf ou de la MSA. Il ne correspond ni à un remboursement intégral ni à une somme identique pour toutes les familles.
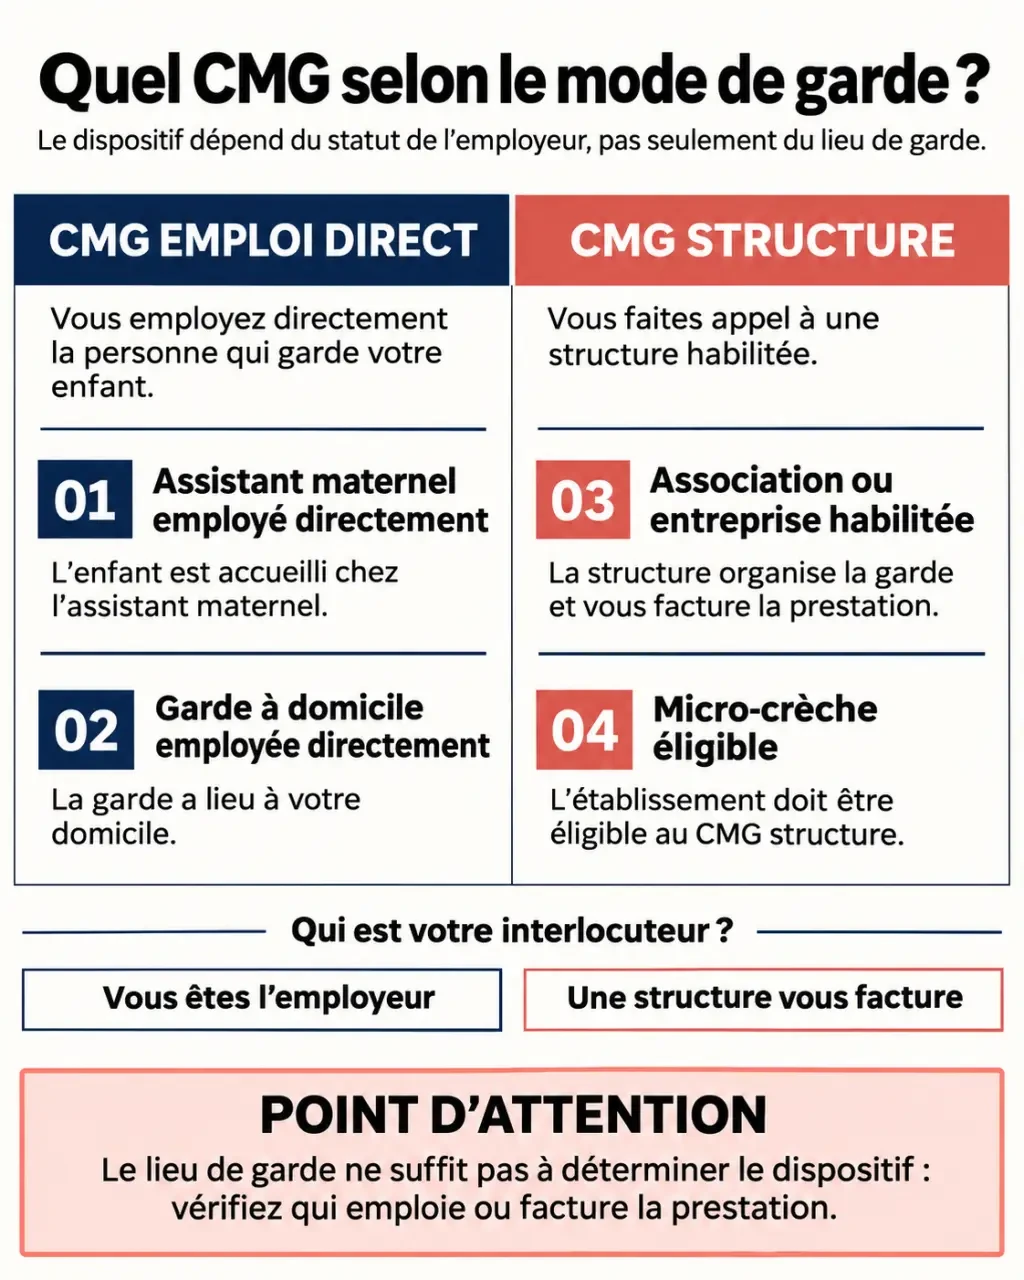
| Votre organisation | Dispositif à examiner | Votre rôle |
|---|---|---|
| Vous employez un assistant maternel agréé | CMG emploi direct | Vous êtes particulier employeur |
| Vous employez une garde à domicile | CMG emploi direct | Vous déclarez votre salarié à Pajemploi |
| Vous passez par une association ou une entreprise habilitée qui emploie l’intervenant | CMG structure | Vous payez une facture à l’organisme |
| Votre enfant fréquente une micro-crèche éligible | CMG structure | Vous réglez les frais d’accueil facturés |
Le lieu de garde ne suffit donc pas à identifier le dispositif. Une garde à domicile peut relever de l’emploi direct ou d’une structure selon l’identité de l’employeur. Vérifiez le contrat : une simple prestation de mise en relation ne transforme pas nécessairement votre emploi direct en CMG structure.
Toutes les crèches ne relèvent pas du CMG. Dans une crèche financée par la prestation de service unique (PSU), le soutien public intervient selon un autre mécanisme, directement dans la tarification familiale.
Vérifier les conditions et les extensions liées à la famille
L’examen du droit porte notamment sur l’âge de l’enfant, votre activité professionnelle, votre situation familiale et les caractéristiques de l’accueil. Des exceptions à la condition d’activité existent : si vous êtes étudiant, en insertion ou bénéficiaire de certaines prestations, faites vérifier votre situation plutôt que de conclure à une exclusion automatique.
Âge de l’enfant et changements entrés en vigueur
Le CMG concerne généralement les enfants de moins de 6 ans. Depuis le 1er septembre 2025, le CMG emploi direct peut toutefois couvrir la garde des enfants jusqu’à leurs 12 ans pour les familles monoparentales, sous conditions. Cette extension ne doit pas être appliquée au CMG structure.
Depuis le 1er décembre 2025, chaque parent peut également bénéficier du CMG emploi direct en résidence alternée si les critères sont remplis. Il ne s’agit pas d’un double remboursement de la même dépense : chaque parent doit faire examiner son droit pour la garde qu’il emploie. Le partage des allocations familiales peut aussi être requis selon la situation.
Les vérifications propres à la micro-crèche
Service-Public indique une capacité maximale de 12 places et une tarification ne dépassant pas 10 € par heure pour le dispositif décrit. Avant de signer, demandez à la micro-crèche de confirmer son éligibilité au CMG et de détailler les frais facturés. Une appellation commerciale ne suffit pas à garantir la prise en charge.
Estimer le CMG emploi direct avec les paramètres de 2026
Depuis la réforme de septembre 2025, le calcul tient compte des ressources, du nombre d’enfants à charge, du mode de garde et des heures d’accueil. La distinction de calcul entre les enfants de moins de 3 ans et ceux de 3 à 6 ans a été supprimée pour l’emploi direct.
La formule présentée par l’Urssaf combine le coût mensuel de garde avec les ressources mensuelles retenues, le taux d’effort et le coût horaire de référence. Le taux d’effort est un coefficient de participation familiale, pas le pourcentage de votre facture qui vous sera remboursé.
| Paramètre 2026 | Assistant maternel | Garde à domicile |
|---|---|---|
| Coût horaire de référence | 4,91 € | 10,50 € |
| Plafond horaire utilisé dans le calcul | 8,09 € | 15,18 € |
| Taux d’effort pour 1 enfant à charge | 0,0619 % | 0,1238 % |
| Taux d’effort pour 2 enfants à charge | 0,0516 % | 0,1032 % |
| Taux d’effort pour 3 enfants à charge | 0,0413 % | 0,0826 % |
Les ressources mensuelles retenues sont encadrées par un plancher de 814,02 € et un plafond de 8 500 €. Un tarif dépassant le plafond horaire n’est pas intégralement retenu : la différence augmente votre reste à charge. Le coût horaire de référence, lui, est un repère de calcul, pas un tarif imposé au salarié.
Les cotisations font l’objet d’une prise en charge distincte : 100 % pour un assistant maternel agréé et 50 % pour une garde à domicile, dans les limites applicables. Ne soustrayez pas deux fois cet avantage lorsque vous utilisez une estimation de Pajemploi.
Pour préparer la simulation, raisonnez à la maille de chaque plage d’accueil : sortie d’école, mercredi, vacances et trajet éventuel. Un planning hebdomadaire peut masquer une forte variation mensuelle. En séparant les heures indispensables des heures occasionnelles, vous obtenez une estimation plus utile qu’avec un simple tarif horaire et évitez de comparer deux solutions sur des volumes différents.
Calculer le CMG structure sans confondre plafond et remboursement
Pour une micro-crèche, le montant dépend notamment des ressources, de la composition familiale, de l’âge de l’enfant et des dépenses admissibles. En 2026, les revenus de 2024 servent de base au calcul présenté par Service-Public.
Pour un couple avec un enfant, les seuils annuels de ressources sont de 24 333 € et 54 075 €. Les montants maximaux mensuels présentés sont les suivants :
| Tranche de ressources | Enfant de moins de 3 ans | Enfant de 3 à moins de 6 ans |
|---|---|---|
| Tranche basse | 992,12 € | 496,06 € |
| Tranche intermédiaire | 855,25 € | 427,63 € |
| Tranche haute | 718,41 € | 359,21 € |
Ces plafonds ne sont pas des montants automatiquement versés. L’aide ne peut pas dépasser 85 % des frais admissibles. Pour une facture admissible de 600 €, cette limite est de 510 € ; le plafond correspondant à votre situation peut encore réduire l’aide.
Des majorations existent notamment pour les horaires atypiques, l’AAH ou l’AEEH. La majoration pour horaires atypiques peut atteindre 10 %, avec au moins 25 heures mensuelles sur les périodes concernées : de 22 h à 6 h du lundi au samedi, le dimanche ou les jours fériés. Les majorations liées à l’AAH ou à l’AEEH sont de 30 %, sous conditions. Leur cumul ne permet pas de dépasser la limite de 85 %.
Passer de la simulation à la demande et au suivi
- Simulez le bon dispositif. Utilisez le simulateur Urssaf pour l’emploi direct et les outils Caf ou MSA correspondant au CMG structure.
- Déposez votre demande auprès de la Caf ou de la MSA dès le début de l’accueil, sans attendre plusieurs factures.
- Préparez les pièces utiles : situation familiale, informations sur l’enfant, contrat, coordonnées du professionnel et justificatifs demandés.
- Assurez le suivi mensuel : déclaration des heures et de la rémunération à Pajemploi en emploi direct ; facture acquittée ou attestation selon le parcours structure.
Pour les bénéficiaires déjà concernés, Pajemploi applique le nouveau calcul sans nouvelle demande liée à la seule réforme. Un complément transitoire peut limiter certaines baisses, sous conditions ; son cumul avec le CMG est plafonné à 90 % du coût total de l’accueil.
Signalez rapidement séparation, changement d’activité ou arrêt de garde. Le cumul avec la PreParE est possible dans certaines situations de temps partiel ; plusieurs modes de garde nécessitent aussi une vérification globale des droits. Enfin, distinguez toujours reste à charge après CMG et coût après éventuel avantage fiscal : ce ne sont pas deux montants interchangeables.
- Complément de libre choix du mode de garde : deux dispositifs, deux calculs du reste à charge - 18 novembre 2026
- Développement de l’enfant : des repères d’âge, pas une course aux acquisitions - 17 novembre 2026
- Comportement difficile à 3 ans : poser des limites sans entrer dans le bras de fer - 16 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Vie en famille : 4 leviers pour organiser son quotidien et préserver son équilibre
 Budget, horaires, socialisation : comment choisir entre nounou et crèche ?
 Babysitting à 15 ans : cadre légal, responsabilités et conseils pour débuter
 L’aide à la restauration scolaire réduit la facture, selon l’école et le territoire